做了20年周期股投研,我敢说一句话:未来三十年,全球最大的产业级机会,不是AI,是能源革命。
AI改变的是生产效率,是怎么做的问题;能源革命改变的是整个人类文明的底层成本,是能不能做的问题。能源成本降一半,所有工业的利润直接翻一倍,所有过去不划算的技术都会变得可行。
而我们现在正处在这个革命的起点上:从光伏、风电的大规模平价替代,到氢能源的能源载体革命,到固态电池的储能突破,再到可控核聚变从科幻一步步走向现实。
这几条赛道从来不是各自为战的热点,是沿着“发电—储能—载体—终极能源”串起来的完整链条,是未来五十年能源体系的迭代路径。
今天这篇五千多字,我把这五条核心赛道一次性讲透:每条赛道的产业进展到哪了?拐点在哪?产业链核心机会是什么?真正能穿越周期的顶级公司,都有什么共同特征?
全文没有股票代码,不荐股,不预测点位,全是公开的产业数据和我跑产业链调研的真实观察。耐心看完,你对新能源产业的理解,绝对能超过市面上80%的卖方研报。
一、总纲:一场从“用能”到“造能”的革命,五条赛道串起能源未来
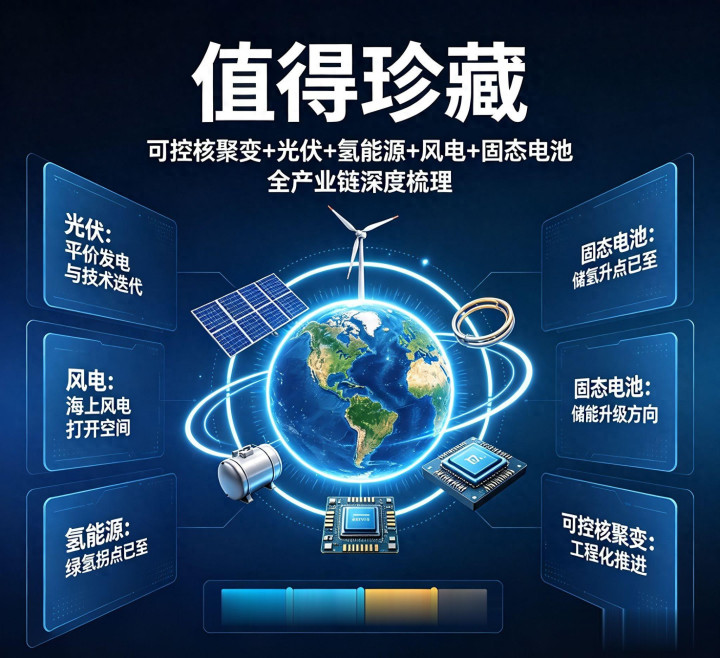
先把最核心的逻辑摆在最前面:为什么这几条赛道值得放在一起珍藏?因为它们不是零散的题材,是能源体系从上到下的完整迭代。
我们现在的能源体系,是化石能源体系:挖煤、采油,烧掉发电,然后通过电网输送给用户。这个体系用了上百年,成熟但有两个致命问题:一是资源有限,越用越少,越用越贵;二是碳排放,环境代价越来越大。
而新能源体系,是完全不同的逻辑:
• 发电侧:光伏、风电靠自然资源发电,没有燃料成本,边际成本几乎为零,正在快速替代化石能源发电;
• 储能侧:固态电池、电化学储能,解决新能源发电不稳定的问题,把电存起来,需要的时候再放;
• 能源载体:氢能源,把电转化成氢,实现能源的跨季节、跨地域运输,解决工业领域的深度脱碳;
• 终极能源:可控核聚变,直接模拟太阳发光发热的原理,用几乎无限的燃料,发出几乎无限的电,一劳永逸解决能源问题。
从当下的光伏风电平价,到中期的氢能源和固态电池普及,再到长期的核聚变商用,这是一条持续几十年的产业主线,不是一两年的题材炒作。
很多人觉得新能源炒过了,其实恰恰相反:我们才刚刚走完新能源替代化石能源的第一步,后面还有储能革命、氢能革命、聚变革命,每一步都是万亿级的产业空间。
我早年研究煤炭、石油这些传统能源的时候,谁能想到光伏有一天能比火电还便宜。技术进步的速度,永远超出所有人的预期。
而这五条赛道,就是能源革命最核心的五个阵地。
二、光伏:平价时代的主力能源,技术迭代远未结束
光伏是所有新能源里,最先跑通平价、最先实现大规模商业化的赛道,也是现在最成熟的一个。
很多人觉得光伏已经是传统行业了,没想象空间了。但我告诉你,光伏的技术迭代远未结束,产业空间还大得很。现在的平价,只是化石能源的平价;后面还有更便宜的电,会催生更多你想都想不到的应用。
先看几组硬数据,来自国家能源局和中国光伏行业协会:
2026年上半年,全国新增光伏发电装机1.1亿千瓦,同比增长34%;累计装机突破7亿千瓦,稳居全球第一。
产量端,2026年上半年中国光伏组件产量超过280GW,同比增长27%,占全球总产量的82%以上。从硅料、硅片、电池片到组件,全产业链产能都占了全球的80%-95%,是绝对的全球垄断。
最关键的是成本。十年前,光伏组件每瓦还要十几块钱,上网电价一块多,靠补贴活着;现在,组件价格跌到每瓦一块钱以内,部分项目甚至做到五毛多,上网电价比火电还便宜,彻底进入平价时代。
我跑光伏产业链调研的时候,龙头企业的人跟我说,十年前没人相信光伏能做到一块钱以下的组件,现在五毛多都能做,还能赚钱。技术迭代的力量,是周期股里最大的变量。
技术迭代还在加速
很多人觉得光伏技术到头了,其实远远没有。
从最早的多晶,到PERC单晶,再到现在的TOPCon,再到接下来的HJT、叠层电池、钙钛矿,效率提升的脚步从来没停过。
现在量产的TOPCon电池,转化效率已经突破26%;实验室里的钙钛矿叠层电池,效率已经突破33%,比传统晶硅电池高了一半还多。
钙钛矿这个东西,一旦量产成熟,成本还能再降一大截,发电效率还能再上一个台阶。到那个时候,光伏的发电成本会低到你不敢想,很多过去用电不划算的场景,都会变得划算。
产业格局:一体化龙头胜出
光伏行业这些年经历了好几轮周期,洗出去了无数企业,最后活下来的,都是全产业链一体化的龙头。
从硅料、硅片、电池片到组件,从头到尾自己做,成本最低,质量最稳,抗周期能力最强。那些只做单一环节的,行情好的时候赚大钱,行情差的时候亏得最惨,一轮周期就没了。
而且现在的龙头企业,早就不满足国内市场了,都在全球化布局,去东南亚、去欧洲、去美国建厂,对冲贸易摩擦的风险。
光伏行业的竞争,已经从国内企业之间的竞争,变成中国企业和全球其他国家企业的竞争。而我们的优势,大到让人绝望。
当然光伏也有隐忧:最大的问题就是产能。这几年行业太火了,大量企业扩产,中低端产能确实过剩了,价格战打得很凶。
但高端产能、新技术产能,依然紧缺。所以行业不是不行了,是分化了。龙头企业越活越好,小企业越来越难。
这是所有成熟行业的必然:从百花齐放到寡头垄断,最后剩下几家头部企业,瓜分全球市场。
三、风电:大基地+海上风电,打开第二增长曲线
和光伏比,风电的关注度一直低一些,但风电的产业空间一点都不小,而且正在迎来第二波爆发。
以前大家对风电的印象就是陆上风电,三北地区一排排的大风车。但现在,风电的主战场正在从陆地转向海洋,从三北转向东南沿海,打开了全新的增长空间。
先看数据:
2026年上半年,全国新增风电装机3200万千瓦,同比增长21%;其中海上风电新增680万千瓦,同比增长72%,增速远远快于陆上风电。
规划更夸张:“十五五”期间,全国海上风电规划装机超过2亿千瓦,是现在累计装机的好几倍。深远海风电规划也在陆续出台,未来十年,海上风电的复合增长率会超过20%。
为什么海上风电突然爆发了?两个核心原因:
第一,陆上风电的优质场址越来越少,三北地区的好地方基本都建满了,要继续发展,只能往海上走;
第二,海上风电的技术进步太快了。以前的风机只有几兆瓦,现在16兆瓦、20兆瓦的风机都量产了,一台风机一天就能发几万度电,发电效率比以前高了好几倍,成本自然就降下来了。
现在近海风电的度电成本,已经接近陆上风电了,再过几年,深远海风电成本也会打下来。
风电的产业链机会
风电的产业链,大致分三个环节:整机、零部件、海缆。
整机就是整台风力发电机,技术壁垒最高,行业集中度也最高,国内几家龙头企业占了全球大部分市场份额,而且出口增长非常快,欧洲、东南亚、中东都在买中国的风机。
零部件里,最核心的是轴承、齿轮箱、叶片。尤其是主轴承,以前长期被海外企业垄断,现在国内企业已经逐步突破了,国产替代的空间非常大。
还有海缆,也就是海底电缆,是海上风电独有的环节,技术壁垒高,运输成本高,区域性很强,国内企业基本垄断了国内市场,现在也在跟着风电项目出海。
很多人觉得风电是老行业,没成长了。但我告诉你,海上风电才刚刚开始,深远海风电还在起步阶段。
就像十年前的光伏,技术在进步,成本在下降,市场在扩大。后面还有十几年的高增长期。
四、氢能源:绿氢拐点已至,能源的“通用货币”
氢能源是争议最大的一条赛道,也是被误解最多的一条。
很多人觉得氢能是骗局,是炒概念,效率低,成本高,没前途。但我告诉你,氢能从来不是用来替代电动车的,它的主战场根本不在乘用车,而在工业、储能、跨季节能源调节。
它的角色,是能源的“通用货币”:把多余的电转化成氢存起来,需要的时候再发电或者直接用,解决新能源不稳定的问题,解决工业领域的深度脱碳问题。
为什么我们需要氢能?
光伏风电是好,但有个致命问题:靠天吃饭。白天有太阳发电多,晚上没太阳发电少;夏天雨季水电多,冬天枯水期少。
现在的储能,比如锂电池,只能存几个小时、几天的电,最多做日内调节。要是跨季节呢?冬天没太阳没风,用电又多,怎么办?
氢能就能解决这个问题。把夏天多余的电拿来制氢,存起来,冬天再用来发电或者直接用。存几个月、半年都没问题,想运到哪就运到哪。
还有工业领域,钢铁、化工这些高耗能行业,要脱碳,用电根本没法解决,因为很多工艺就是需要碳,必须用氢来替代。
这是没有其他选项的赛道。
绿氢成本快速下降,拐点已至
以前氢能贵,是因为用化石能源制氢,叫灰氢、蓝氢,还是有碳排放,而且成本不低。
但现在不一样了,用光伏风电的便宜电来电解水制氢,叫绿氢,零碳排放,而且成本下降速度远远超出所有人的预期。
我查过行业数据:2020年的时候,绿氢成本还要30多块钱一公斤;2026年,已经降到18-22元/公斤,部分资源好的示范项目,已经降到15元以下了。
按照这个速度,预计2030年左右,绿氢成本就能降到10元/公斤以内,和传统的灰氢平价,甚至更便宜。
到那个时候,绿氢就会从示范项目,走向大规模商业化应用。
应用场景:工业先行,多场景扩散
现在绿氢的应用,最先落地的就是工业领域:钢铁行业用氢替代焦炭,化工行业用氢做原料,炼化行业用氢加氢。
这些场景对价格的承受力高,而且脱碳需求迫切,是绿氢最先爆发的市场。
接下来就是储能:长周期储能、跨区域能源运输,氢能是唯一可行的方案。
再往后才是交通领域:重卡、船舶、飞机这些长距离、重载的交通工具,用电池根本不行,氢能才是最优解。乘用车从来不是氢能的主战场,也没必要和电动车竞争。
产业链:核心设备国产化加速氢能的产业链很长:制氢环节的电解槽,储运环节的储氢罐、压缩机、管道,加注环节的加氢站。
以前这些核心设备很多都靠进口,现在国内企业已经全面突破了。电解槽的技术做到了全球一流,成本只有海外的一半;储氢、压缩机这些设备,国产替代的速度也非常快。
中国有全球最大的光伏风电产业,有最低的电力成本,有最强的制造业能力,发展绿氢的优势,全世界没有第二个国家能比。
很多人还在争论氢能行不行的时候,产业已经悄悄走到了大规模商业化的前夜。
五、固态电池:储能的终极形态,车网共振爆发
如果说氢能是长周期储能的解决方案,那固态电池就是中短周期储能的终极形态。
现在的液态锂电池,能量密度基本摸到天花板了,安全性也一直有隐患。固态电池,就是来解决这些问题的。
很多人觉得固态电池还很遥远,其实不然。半固态已经量产装车了,全固态也走到了实验室的最后一步,量产就在眼前。
固态电池到底强在哪?
三个核心优势,全面碾压传统液态电池:
第一,能量密度高。现在的液态三元电池,能量密度大概250-300Wh/kg;半固态就能做到350Wh/kg以上;全固态未来目标是500-600Wh/kg,直接翻一倍。
什么概念?现在的电动车续航五六百公里,固态电池装车之后,轻松做到一千公里以上,彻底解决续航焦虑。
第二,安全性高。没有液态电解液,不会漏液,不会起火爆炸,安全性提升了好几个等级。
第三,循环寿命长。全固态电池的循环寿命,能做到几千甚至上万次,是液态电池的好几倍。
尤其是电网储能场景,对循环寿命要求极高,固态电池简直是量身定做的。
量产元年就在眼前
我知道很多人被“固态电池明年量产”的新闻骗了好多年,但这次真的不一样了。
2026年,已经有多家车企的半固态电池车型量产上市了,虽然还不是全固态,但能量密度已经比传统电池高了一大截。
行业普遍预期,2027-2028年,全固态电池会实现小批量量产;2030年左右,开始大规模普及。
这个时间点,说远不远,说近不近,正好是产业布局的窗口期。
车网双场景共振,空间巨大
固态电池的应用,是两个场景共振:一个是电动车,一个是电网储能。
电动车不用多说,续航、安全都是痛点,固态电池能完美解决。
更重要的是电网储能。现在的锂电储能,循环寿命短,安全性有隐患,很多地方都不敢大规模用。固态电池寿命长、安全,完美适配电网储能的需求。
一旦成本降下来,电网储能的市场空间,比电动车还要大。
这就是为什么说固态电池是下一代储能技术的终极形态。两个万亿级市场同时爆发,产业空间可想而知。
产业链:材料端最先受益
固态电池的产业链,变化最大的就是材料端。
传统液态电池的电解液、隔膜,在固态电池里都不用了,换成了固态电解质;正负极材料也会升级。
所以,电解质材料、正极材料、负极材料,这些环节是技术变化最大的,也是机会最大的。
当然,技术路线也很多,硫化物、氧化物、聚合物,各有各的优缺点,现在还没定最终哪条路线胜出。
这也是这个赛道最大的风险:路线一旦选错,一步落后,步步落后。
六、可控核聚变:终极能源从科幻走向现实,工程化元年开启
最后说最科幻、也最有想象空间的一条:可控核聚变。
很多人听到这五个字,第一反应就是“永远还有五十年”,是实验室里的玩具,永远商用不了。
但我要告诉你,这几年核聚变的进展,远远超出了公众的认知。它已经从科学问题,变成了工程问题。从“能不能实现”,变成了“什么时候能商用”。
中国的进展,全球第一梯队
中国的核聚变研究,一直处在全球第一梯队,甚至很多方面已经领先了。
合肥的EAST装置,也就是大家说的“人造太阳”,早就实现了1.2亿摄氏度1056秒的长脉冲运行,创造了世界纪录。
下一代的中国聚变工程实验堆CFETR,已经在建了,设计指标全面领先国际,预计2035年左右建成,专门用来验证核聚变发电的工程可行性。
还有很多民营企业也进场了,做不同的技术路线,虽然都还在早期,但也大大加速了产业化的进程。
商业化路径:三步走来了
核聚变的商业化,大致分三步:
第一步,实验堆,验证科学可行性,证明能点火、能持续运行,这一步我们已经基本做到了;
第二步,示范堆,验证工程可行性,证明能稳定发电、成本可控,预计2035-2040年实现;
第三步,商用堆,大规模商业化建设,发电成本降到比火电还低,预计2040-2050年实现。
也就是说,还有二三十年,我们就能用上核聚变发的电了。
听起来好像很久,但放在能源革命的尺度里,三十年不过是一瞬间。
产业链机会:这些环节先受益
很多人觉得核聚变还早,没什么产业机会。其实不然,实验堆、示范堆的建设,本身就带动了很大的产业链需求。
比如超导材料,核聚变装置需要大量的高温超导带材,来产生强磁场;
比如真空设备,聚变堆需要极高的真空环境,真空室、真空泵这些设备价值量很高;
还有电源设备、控制系统、特种材料等等。
这些环节,现在就有实实在在的订单,就有企业在做,不是几十年后的事情。
当然,整体来说,核聚变还是早期赛道,不确定性大,想象空间也大。适合长期跟踪,不适合短期炒作。
七、顶级公司的共同特征:穿越周期的核心壁垒
讲完了五条赛道,再来说说大家最关心的:什么样的公司,才是能穿越周期的顶级公司?
我研究了新能源行业这十几年活下来、越做越大的企业,发现它们都有四个共同特征。
第一,全产业链一体化,成本控制能力极强
新能源行业,成本是生命线。能做到全产业链一体化,从最上游的原材料到最终的产品都自己做,成本就能做到最低,抗周期能力就最强。
光伏的龙头是这样,风电的龙头是这样,电池的龙头也是这样。那些只做单一环节的,行情好的时候赚得多,行情差的时候死得快,一轮周期就没了。
第二,研发投入高,技术迭代永远领先一步
新能源行业,技术迭代太快了。一步落后,步步落后。
真正的顶级公司,永远在研发上砸大钱,永远在布局下一代技术。别人在量产PERC的时候,它已经在做TOPCon了;别人在做半固态的时候,它已经在研发全固态了。
永远比行业领先半步,就能永远吃最高的利润,等别人跟上来了,它又往下一代走了。
第三,全球化布局,对冲单一市场风险
只做国内市场的企业,永远做不大,而且抗风险能力差。国内政策一变,行业一调整,就很难受。
真正的顶级公司,都是全球化的。国内有基地,海外也有工厂;国内有市场,海外也有渠道。东方不亮西方亮,对冲单一市场的政策风险和贸易风险。
而且新能源的未来在全球,不只是中国。只有拿下全球市场,才能成为真正的巨头。
第四,现金流健康,能熬过周期低谷
新能源行业是强周期,涨的时候疯涨,跌的时候暴跌。
很多企业死在周期底部,不是因为技术不行,是因为现金流断了。扩张太猛,负债太高,行情一差,资金链就断了,直接破产。
而顶级公司,永远保持健康的现金流,永远留有余粮。行情好的时候不盲目扩张,行情差的时候有钱过冬,甚至能逆势扩张,收购便宜的产能。
潮水退去的时候,才知道谁在裸泳。周期底部活下来的,才是真正的王者。
八、客观说风险:没有完美的赛道
当然,也不能光讲机会不讲风险。没有任何赛道是闭眼就能赚钱的,这几条也不例外。
第一个风险,技术迭代风险。新能源行业技术变化太快了,光伏、电池、氢能,都有很多技术路线。一旦押错了路线,一步落后,步步落后,甚至直接被淘汰。
第二个风险,产能过剩风险。只要哪个行业赚钱,大家就一哄而上扩产,很快就产能过剩,打价格战,行业洗牌。几乎每一条新能源赛道,都经历过或者正在经历这个过程。
第三个风险,政策变动风险。新能源行业和政策高度相关,补贴、并网、碳排放政策,都会直接影响行业的景气度。政策力度不及预期,行业就会承压。
第四个风险,国际贸易摩擦。中国新能源企业太强了,占了全球大部分市场份额。海外国家难免会搞贸易保护,加关税,设壁垒,影响出口。
第五个,核聚变的不确定性。可控核聚变的商业化时间,可能比预期的晚,技术上也可能遇到难以突破的瓶颈。
所以说,机会和风险永远是并存的。产业趋势是确定的,但道路是曲折的,波动是必然的。没有只涨不跌的赛道,也没有完美的公司。
九、最后几句心里话
做了20年周期股投资,我最大的感悟就是:赚大钱,一定要赚时代趋势的钱。
一个人的努力,在时代趋势面前,微不足道。选对了赛道,猪都能飞;选错了赛道,再努力也没用。
能源革命,就是这个时代最大的趋势之一。它不是一两年的风口,是持续几十年的产业变革,会改变整个世界的经济格局。
而我们梳理的这五条赛道,就是能源革命最核心的五个环节。从当下的光伏风电,到中期的氢能和固态电池,再到长期的核聚变,贯穿了未来几十年的产业主线。
当然,知道不等于做到。看懂了趋势,还要拿得住,还要能承受波动,还要能在混乱中分清什么是真产业,什么是假概念。
这也是为什么说这些内容值得珍藏:不是让你看完就马上买,是让你建立一个完整的框架,持续跟踪这些赛道,等机会出现的时候,你能认得出来。
在别人恐慌的时候,你知道产业逻辑没坏,那就是机会;在别人疯狂的时候,你知道估值过高了,那就是风险。
最后做个互动:这几条能源赛道里,你最看好哪一个?你觉得可控核聚变能在20年内实现商用吗?评论区聊聊你的看法。
觉得这篇文章对你有帮助的,点赞、关注、转发三连走一波。你的支持就是我持续深度调研的动力。后面还会跟大家拆解更多周期赛道的核心逻辑,带你看懂真正的产业本质。
鼎丰优配提示:文章来自网络,不代表本站观点。
- 上一篇:七星策略 啊啊啊好多瓜!Altman与Dario闹掰内幕给我看爽了
- 下一篇:没有了
沪深京行情 实时轮播
热点资讯