大家好,我是老吴。长久以来,很多人的固有印象就是:中国是石油消费大国,所有原油基本靠进口,在国际石油市场上只能被动接受油价。但最近这一轮全球柴油危机,让全世界看清一个新现实:我们在全球能源市场的角色,已经发生重大转变。
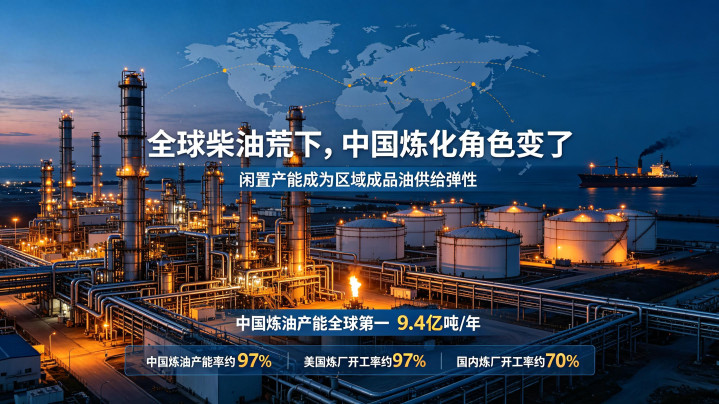
目前中国是全球第五大产油国,日产原油约544万桶,产量大概是沙特的一半,比伊朗还要多。就在前段时间,G7宣布将在未来四个月释放1亿桶石油储备,用来压制不断飙升的燃油价格。特朗普也专门提出,希望中国增加成品油出口。《华尔街日报》刊发分析文章直言,放眼全球,当下最有能力压低成品油价格的,只有中国。
很多人对石油市场的理解很简单,觉得市场里只有产油国和消费国这两种身份。美国页岩油革命之后,美国既是全球最大石油消费国,同时也是顶级产油国,油价高低,直接决定它的收益。而中国走的是一条完全不同的发展路线,我们的核心优势,不在于原油开采,而在炼油加工。
中国炼油总产能稳居全球第一,年产能9.4亿吨,日均炼油量大约1848万桶,加工体量和美国不相上下,两国加起来占到全球炼油总产能接近两成。二者最大差距,体现在开工率。美国炼厂基本拉满,开工率高达97%,几乎没有多余产能用来增产。而国内炼厂开工率维持在七成左右。这个数字看着不算高,但是放到全球柴油紧缺的大环境下,这部分闲置产能,就成了全球稀缺的战略弹性资源。
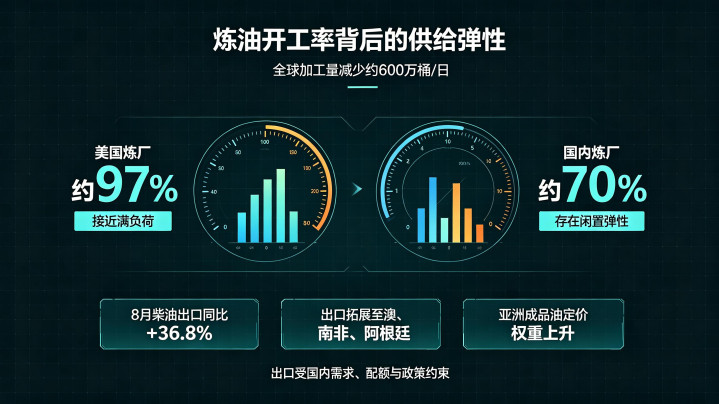
今年席卷全球的柴油荒,把这份战略价值彻底暴露出来。中东炼油厂遭遇袭击之后,产能迟迟无法恢复;俄罗斯炼油设施持续受到打击;欧洲大量老旧炼厂连年关停。多方统计,全球炼油加工量日均同比减少600万桶。柴油库存到处见底,美国柴油零售价冲到每加仑6.5美元,创下历史新高;英国柴油价格,第一次突破每升2英镑。
G7释放1亿桶石油储备,只能短期救急,属于治标不治本,填补不了炼油产能长期缺失的大洞。真正能够持续增加成品油供应的,就是国内炼厂手里这二三十个百分点的闲置产能。从海关数据来看,8月国内柴油出口同比大涨36.8%,9月出口继续放量。出口目的地不再局限东南亚,进一步拓展到澳大利亚、南非、阿根廷。过去亚洲成品油定价,一直跟着欧洲、中东现货走,如今中国炼厂的出货节奏,在区域市场里的分量越来越重。
但是老吴必须客观讲清楚:要说中国已经成为全面的石油大国,还为时过早,关键就在于“全面”两个字。
我们原油对外依存度依旧高达72.7%。每年要花两万多亿元,进口5亿多吨原油,大约四成进口原油,需要途经霍尔木兹海峡。一旦中东地区局势紧张,油价带来的冲击依旧真实存在。今年3月中东冲突爆发之后,迪拜原油从65美元一路冲高,最高摸到157.6美元。6月国内原油进口同比大幅下降41.3%,这里面,既有海上运输受阻的被动因素,也有我们主动减少高价原油采购的策略,这份底气,来自多年积攒的石油储备。
我们能够扛住这一轮剧烈的能源冲击,靠的是多年持续建设攒下的缓冲垫,最核心就是战略石油储备。多家行业机构估算,国内原油总库存大约13亿至14亿桶,能够覆盖120天以上的原油净进口量,远超国际能源署设定的90天安全红线。手里有储备,油价暴涨的时候,就不用恐慌式抢购,反过来也能平抑国际油价的上涨幅度。
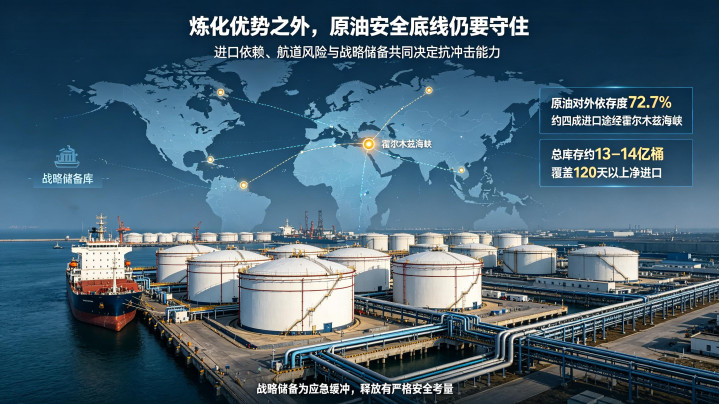
与此同时,原油进口来源多元化一直在稳步推进。如今俄罗斯已经成为我国第一大石油供应国,从中东进口原油的占比,相比过去持续下降,陆海多条石油运输通道并行,降低单一航道依赖带来的风险。
当然,我们不能高估这份炼化优势。闲置产能是弹性底牌,但成品油出口要优先保障国内市场需求,还要受到出口配额、政策管控,不是想出口多少就能出口多少。亚洲成品油定价,中国只是增加了话语权,还无法完全主导市场,中东、欧洲现货价格依旧是重要参考。战略石油储备是应急兜底手段,动用有着严格的国家安全考量,不能随意释放。
这一轮全球柴油危机,给我们上了一堂直观的能源课。一个国家的石油实力,不只是看地下有多少原油,完整的产业链同样至关重要。原油开采、远洋运输、储备体系、炼化加工、成品油外销,每一环都缺一不可。
我们现在的定位,是全球顶尖的炼化加工大国。未来想要真正掌握能源主动权,一方面继续做强炼化技术,另一方面持续拓宽原油进口渠道、提升国内油气勘探能力,补齐上游短板。
能源博弈是一场持久战,不是一次市场波动就能分出高下。中国炼化产能在全球市场崭露头角,只是我们在能源产业链上迈出的一步。
本文仅为能源产业科普,不构成任何投资建议。
#全球柴油荒 #中国炼油产能 #战略石油储备 #原油对外依存度 #国际能源市场
鼎丰优配提示:文章来自网络,不代表本站观点。
- 上一篇:好牛配资 何恺明团队新作:看猫片就能学会ARC挑战
- 下一篇:没有了
相关文章
沪深京行情 实时轮播
热点资讯